Aguinaldo en cuotas y pagos estirados: cómo las pymes de Buenos Aires evitan despidos en un mercado que no repunta
La caída del consumo licuó la facturación de fábricas chicas y medianas, que ahora reparten el medio aguinaldo en dos o más tramos y renegocian plazos con proveedores para sostener el plantel. Tributos locales y presión importadora completan el cuadro.
Cuánto cuesta sostener una pyme industrial en la provincia de Buenos Aires cuando las ventas se retraen: el aguinaldo completo, que las fábricas suelen pagar en una sola cuota antes del 30 de junio, ahora se fracciona en dos o más pagos; los plazos con proveedores se estiran; las inversiones se postergan; y cada línea de gasto pasa por el tamiz de la planilla. El objetivo, según relatan los propios empresarios, no es bajar costos en abstracto: es no reducir personal en un contexto donde, si el banco tradicional ajustara, lo que vendría es un despido. Esa es la diferencia clave frente al sistema financiero tradicional: las fábricas buscan financiamiento propio y acuerdos directos antes que sumar deuda con tasas que hoy pesan más que nunca.
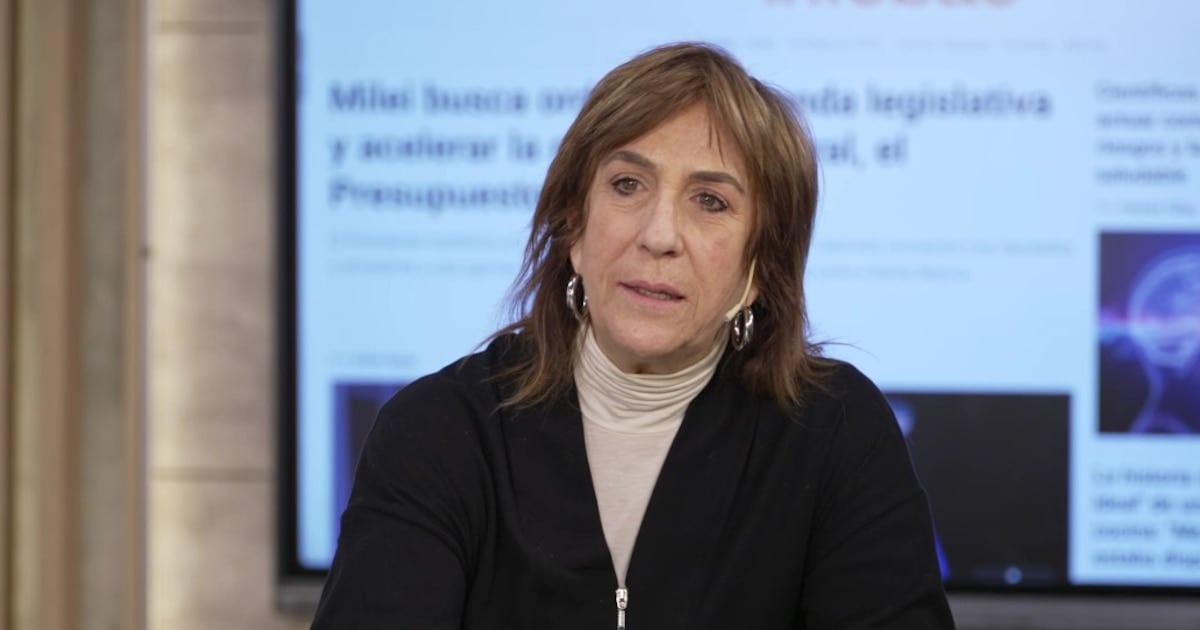
Patricia Malnati, presidenta de Jomsalva, fabricante de compuestos de caucho con 53 años en actividad, resumió la lógica de funcionamiento: cuando la rentabilidad empieza a mermar, los problemas se acumulan mes a mes y la prioridad pasa a ser sostener al equipo. "Uno trata de sostener y de no echar", afirmó. En su planta, la antigüedad promedio del personal roza los 15 años, un lazo de largo plazo que, según la empresaria, opera como un compromiso recíproco en las temporadas bajas.
Vamos a los números: la presión tributaria y la brecha entre ingresos y gastos fijos
Cuando una fábrica vende menos, sus ingresos caen, pero sus obligaciones no esperan. Sueldos, servicios, cuotas de crédito y tributos siguen venciendo al margen de lo que entre por ventas. Esa brecha entre caja y compromisos fijos es la que hoy aprieta al segmento pyme en territorio bonaerense.
- El impuesto sobre los Ingresos Brutos puede representar hasta el 3% de la facturación, según el régimen aplicable en la provincia de Buenos Aires.
- Las tasas municipales de seguridad e higiene llegan al 8% dependiendo del distrito.
- El aguinaldo, sueldo adicional que la ley obliga a pagar dos veces por año, puede fraccionarse por acuerdo con el personal para distribuir el impacto sobre la caja.
- Los plazos con proveedores se renegocian caso por caso: una herramienta que, frente al crédito bancario tradicional, evita sumar intereses pero compromete la relación comercial.
Sobre la carga impositiva, Malnati fue directa: "El costo argentino, el nivel impositivo nos saca totalmente". El reclamo se repite en distintas ramas industriales: cuando la facturación retrocede, el peso relativo de esos tributos crece porque las alícuotas se aplican sobre una base más chica, mientras los gastos fijos permanecen estables.
Importaciones y subfacturación: la presión externa que completa el cuadro
A la presión interna se suma la competencia de productos importados, en especial de origen asiático, que llegan al mercado a precios difíciles de igualar para la industria local. Malnati aclaró que no todos los productos del exterior son de baja calidad: "hay variedad, hay algunos muy buenos", reconoció, y apuntó contra un mecanismo puntual: la subfacturación, es decir, declarar un valor menor al real de la mercadería al momento de ingresar al país para pagar menos impuestos. Sobre ese punto reclamó controles más estrictos, en línea con un reclamo que distintos cámaras empresarias vienen llevando a la Aduana y a la AFIP.
Lo que dice la letra chica del aguinaldo fraccionado: la legislación laboral argentina permite dividir el medio aguinaldo en hasta tres cuotas cuando el empleador atraviesa dificultades económicas, siempre que exista acuerdo con los trabajadores o sus representantes. En la práctica, eso se traduce en pagos parciales que se completan en los meses siguientes, sin que ello implique una quita sobre el total que por derecho corresponde al empleado. Lo que cada pyme está evaluando, en definitiva, es cómo sobrevivir al bache sin romper un compromiso central: sostener el empleo. La diferencia con el banco tradicional es clara: la deuda con un proveedor estirada a 90 días no genera intereses explícitos, aunque sí desgasta la relación comercial; un crédito bancario, en cambio, suma una tasa que en este escenario pesa sobre una caja ya ajustada.