Cuotas sin interés: el precio invisible que el resumen de la tarjeta no siempre muestra
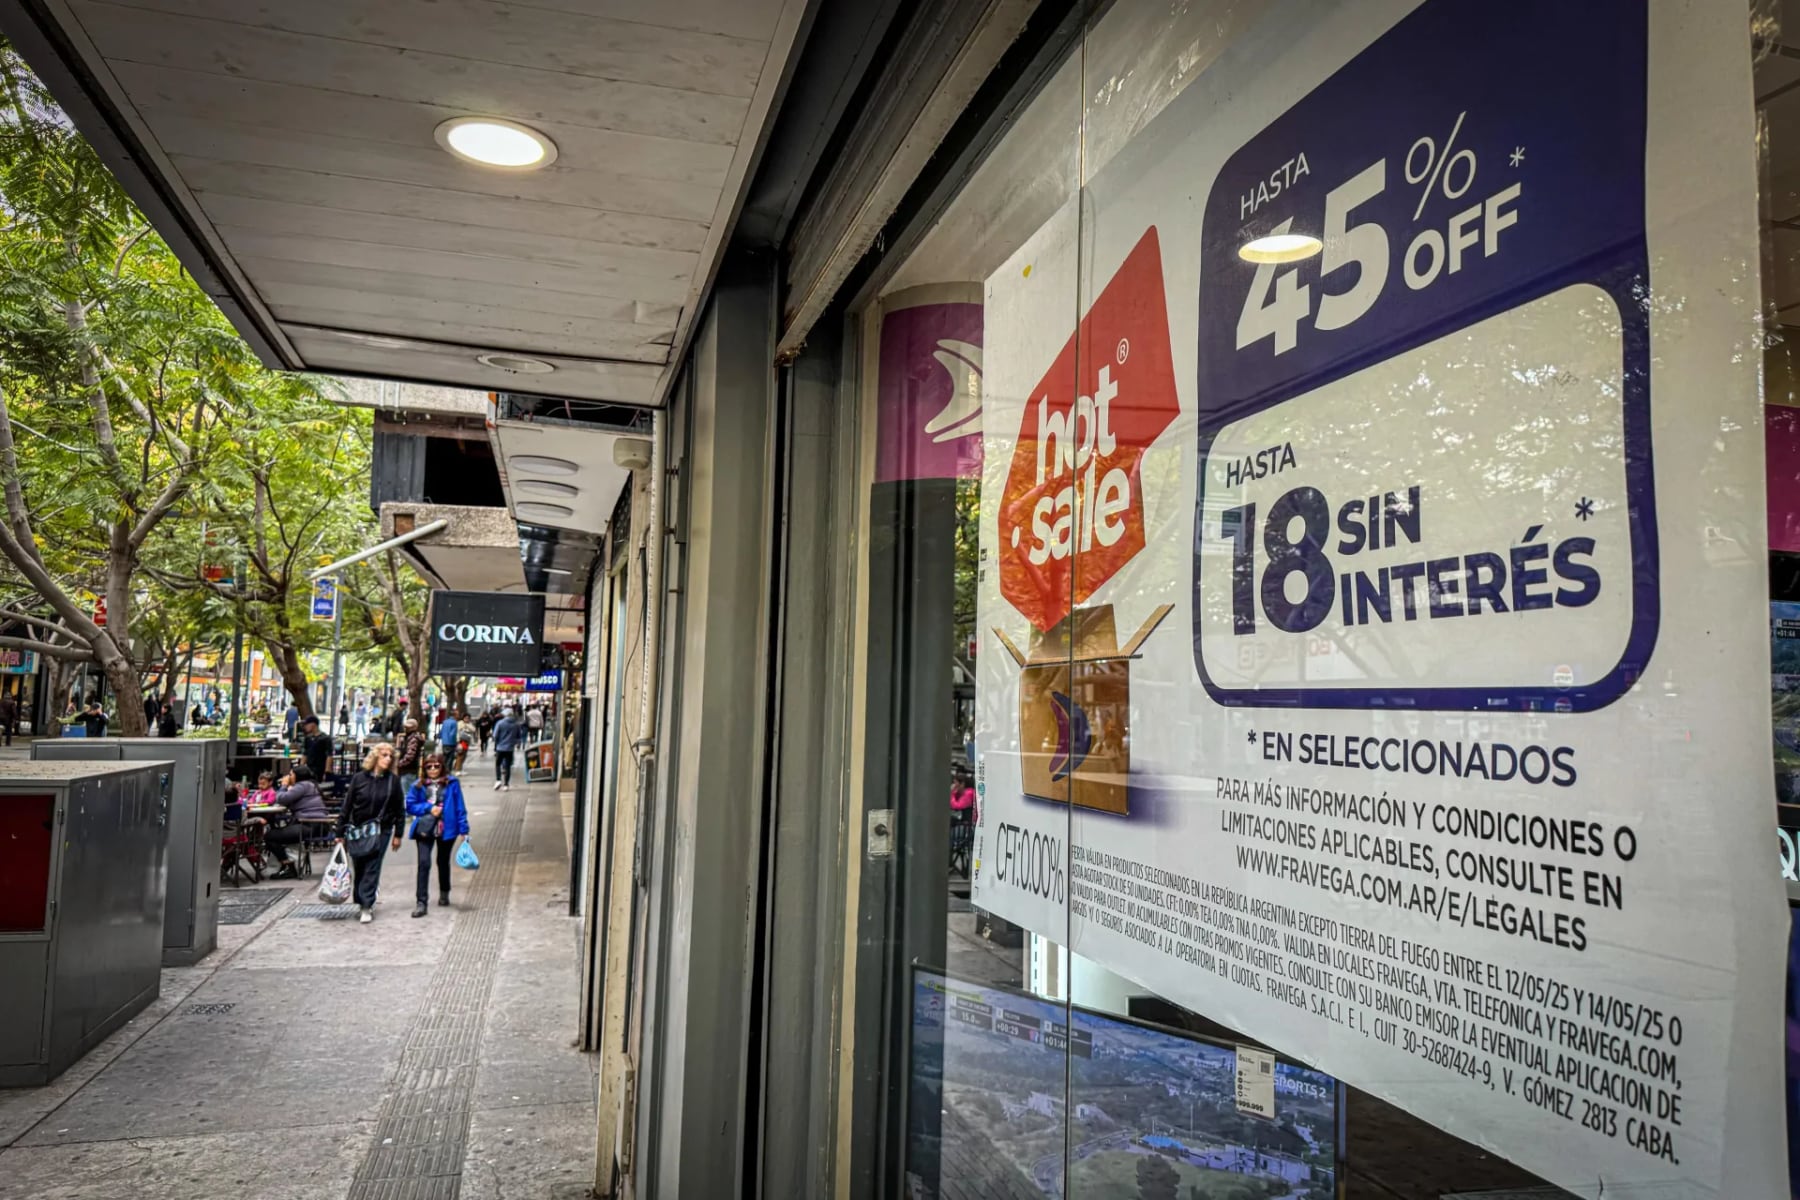
Cuando un comercio ofrece pagar en doce o dieciocho cuotas "sin interés", la pregunta clave es cuánto costaría ese mismo producto al contado. La diferencia entre ambos montos revela el costo real del financiamiento y qué gastos del presupuesto familiar se terminan sosteniendo con dinero prestado.
Un préstamo no es solo una forma de anticipar un consumo: es una herramienta que cambia la composición del presupuesto. Para entender su verdadero impacto, no alcanza con mirar el destino declarado del dinero, sino que hay que preguntarse qué gasto se habría dejado de hacer si el crédito no existiera. Esa es la lectura que propone un análisis reciente sobre créditos y compras en cuotas, que pone el foco en el costo de oportunidad detrás de cada financiación.
Una compra en doce cuotas mensuales "sin interés" plantea una pregunta concreta para el bolsillo: cuánto cuesta ese mismo producto si se paga al contado. La comparación debe contemplar el precio de contado, la cantidad de pagos, el importe de cada uno y las fechas en que deben abonarse. Cuando el vendedor no ofrece una alternativa efectiva de pago al contado o exige, por esa modalidad, exactamente la suma de todas las cuotas, falta una referencia para distinguir el precio del producto del costo que puede estar incorporado en la financiación.
Vamos a los números
La igualdad entre el total financiado y el precio de contado no demuestra, por sí sola, que financiarse sea gratuito. Si un electrodoméstico de 600.000 pesos se paga en una sola exhibición y el mismo aparato se ofrece en doce cuotas sin interés de 50.000 pesos, el monto final coincide. Pero esa coincidencia no es prueba de gratuidad: es, en realidad, una indicación de que el comercio decidió no trasladar al precio de contado la diferencia entre su costo financiero y el de una promoción con tarjeta.
En el sistema bancario tradicional, un préstamo personal por 600.000 pesos a doce meses, con una tasa nominal anual del 110 por ciento, termina costando alrededor de 380.000 pesos en intereses. Esa es la vara con la que conviene medir cualquier oferta "sin interés" que aparezca en la vidriera. Si el comercio financia a una tasa inferior a la del banco, está absorbiendo parte del costo; si la iguala, lo traslada al precio de contado.
El efecto de un crédito sobre el presupuesto también requiere mirar más allá de la compra para la que se pidió. Un ejemplo ayuda a explicarlo: una persona recibe un préstamo para pagar un almuerzo y utiliza esos fondos en el restaurante. Si hubiera almorzado igualmente con recursos propios, el crédito le permite conservar dinero para otro gasto que, sin esa ayuda, habría resignado.
Lo que dice la letra chica
Las decisiones de consumo están relacionadas entre sí: disponer de fondos para una compra cambia las posibilidades de afrontar otras. Para revisar el presupuesto, interesa tanto el destino declarado del préstamo como aquello que se dejaría de comprar sin él. Antes de firmar un convenio de cuotas, conviene pedirle al comercio el precio de contado por escrito, comparar esa cifra con la suma total de las cuotas y verificar en el resumen de la tarjeta que no figure ningún cargo adicional por servicio de financiación, seguro o gasto administrativo.
- Pedir siempre el precio de contado por escrito y compararlo con la suma total de las cuotas.
- Revisar el resumen de la tarjeta para detectar cargos por servicio de financiación, seguros o gastos administrativos.
- Calcular el costo financiero real comparando la cuota con la tasa de un préstamo personal bancario para el mismo monto y plazo.
- Identificar qué gasto del presupuesto se dejaría de hacer si el crédito fuera rechazado, para dimensionar el verdadero impacto.